Domain landhotel-im-fläming.de kaufen?
Wir ziehen mit dem Projekt
landhotel-im-fläming.de um.
Sind Sie am Kauf der Domain
landhotel-im-fläming.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain landhotel-im-fläming.de kaufen?
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **


Ähnliche Suchbegriffe für Vorsteuerberichtigung-nach-15a-UStG
Top-Angebote
Produkte zum Begriff Vorsteuerberichtigung-nach-15a-UStG:
-
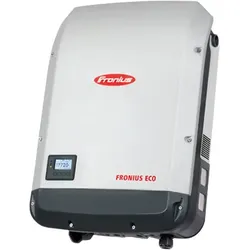
Fronius 'ECO 27.0-3-S + 6x 15A + OVP '(0% MwSt §12 III UstG)ECO 27.0-3-S + 6x 15A + OVP 1+2 SKU: 0146540 STRANGWECHSELRICHTER FRONIUS ECO 27.0-3-S HERSTELLERBEZEICHNUNG: ECO 27.0-3-S + 6X 15A + OVP 1+2 Anzahl Stringeingänge (Stk): 6 Display: with display Arc Fault Circuit Interrupter: nein Schnittstelle 1: RS485 AC Nennleistung (kVA): 27,00 Maximale AC-Leistung (kVA): 27,00 Topologie: Trafolos Maximale DC Anschlussleistung (kWp): 35,70 Hochsetzsteller: Ja Maximale Eingangsspannung DC (V): 1.000,00 Maximale Mpp-Eingangsspannung (V): 850 Einspeisephasen: 3 Maximaler Eingangsstrom (A): 47,70 Europäischer Wirkungsgrad (%): 98,00 Maximaler Wirkungsgrad (%): 98,30 Gehäuseschutzklasse (IP): IP66 Anzahl Mpp-Tracker: 1 Minimale Mpp-Eingangsspannung (V): 580 Hersteller: Fronius Intrastat Warennummer: 85044086 Hersteller Artikelbezeichnung: Fronius ECO 27.0-3-S Hersteller Artikelnummer: 4,210,057,040 + Länge (mm): 725 Höhe (mm): 225 Breite (mm): 510 Gewicht (kg): 35,700 Garantiegeber: Fronius Produktgarantie (Jahre): 22549,15 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Amann, Manfred: Werdenfelser Land / Zugspitz-RegionWerdenfelser Land / Zugspitz-Region , "Wer einmal hier war, kommt immer wieder!" Diese Überzeugung war maßgebend, immer wieder ins Werdenfelser Land zu fahren. Die Vielfalt der Landschaft mit ihren Naturschönheiten, das breit gefächerte Angebot an Freizeitmöglichkeiten sowie die Heimatverbundenheit der Menschen und ihre Einstellung zu ihrer Geschichte und zu den Traditionen hat uns schließlich dazu bewogen, die vielen wunderbaren Erlebnisse festzuhalten und ein wenig zu ergründen, wo denn die Ursachen dafür liegen, dass hier Deutschlands beliebteste Urlaubsregion ist. Entstanden ist eine Hommage an Land und Leute, ein Bild- und Textband, der sich zur Vorbereitung einer Urlaubsreise, zur Orientierung vor Ort und als Andenken gleichermaßen eignet. Einheimischen verschafft es einen differenzierten Überblick über die Schönheiten ihrer Heimat und über all das, was das Werdenfelser Land und seine Menschen vom übrigen Bayern abhebt. Wir haben zusammengetragen, was aus unserer Sicht das Werdenfelser Land ausmacht. Mit rund 590 aussagekräftigen Fotos und erzählenden und erklärenden Texten wird auf über 230 Seiten ein facettenreicher Eindruck von der gesamten Zugspitz-Region in den Grenzen des Landkreises Garmisch-Partenkirchen vermittelt. Das Buch führt durch die Landschaft und beschreibt sie, es erzählt die Geschichte mit einem Extra-Kapitel zu König Ludwig II., informiert über Kunsthandwerk früher und heute und zeigt das Brauchtumsjahr, um dann die vier Regionen (Talschaften) Blaues Land, Alpenwelt Karwendel, Zugspitzland und Ammergauer Alpen mit ihren Sehenswürdigkeiten und Besonderheiten vorzustellen. Jedem der 22 Märkte und Gemeinden ist mindestens eine Doppelseite mit Hinweisen auf Geschichte, Sehenswertes, Freizeitmöglichkeiten und besondere Ereignisse im Jahreslauf gewidmet. Vom lieben Gott gestreichelt Werdenfelser Land Zugspitz-Region Alpenwelt Karwendel Ammergauer Alpen Das Blaue Land Zugspitzland , Einspritzanlagen & Teile > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 201010, Produktform: Kartoniert, Autoren: Amann, Manfred~Mayer, Hubert, Auflage: 10001, Auflage/Ausgabe: 1. Auflage, Abbildungen: 600, Keyword: Ammergauer Alpen; Blaues Land; Garmisch-Partenkirchen; Karwendel; Werdenfelser Land; Zugspitze, Fachschema: Deutschland / Bildband~Zugspitze~Garmisch-Partenkirchen, Region: Deutschland, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Plenk Berchtesgaden, Verlag: Plenk Berchtesgaden, Verlag: Plenk Berchtesgaden GmbH & Co. KG, Verlag, Länge: 295, Breite: 231, Höhe: 15, Gewicht: 1276, Produktform: Kartoniert, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Seitenzahl: nicht pagniert, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron MPPT 75/15 0% MwSt §12 III UstG BlueSolar Laderegler 12/24V 15AVictron Energy BlueSolar MPPT 75/15 – Zuverlässiger Solar-Laderegler für maximale EnergieausbeuteUltra-schnelles Maximum Power Point Tracking (MPPT)Das besonders schnelle MPPT-System erhöht den Energieertrag bei wechselnden Lichtverhältnissen um bis zu 30 Prozent im Vergleich zu herkömmlichen PWM-Reglern. Damit wird auch bei bewölktem Himmel die verfügbare Sonnenenergie optimal genutzt. :contentReferenceIntelligentes Batteriemanagement mit Battery LifeDer integrierte Algorithmus überwacht kontinuierlich den Ladezustand der Batterie, schützt sie vor Tiefentladung und sorgt durch regelmäßige Vol...42,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
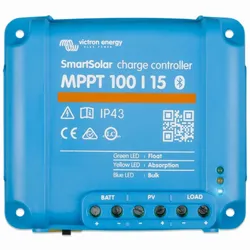
Victron MPPT 100/15 0% MwSt §12 III UstG SmartSolar Laderegler 12/24V 15ASolar Laderegler 15A von Victron Energy mit Bluetooth Der Laderegler 100/15 ist ein bluetooth-fähiger MPP (Maximum Power Point) Tracker. Sie können Ihr Smartphone einfach über die kostenlose Victron Connect App mit dem Laderegler verbinden. Durch seine Schnelligkeit optimiert der MPPT den Energieertrag Ihrer Solaranlage bei Änderungen der Lichtintensität Vorteile: 880W maximale PV Leistung bei 24V, 440W bei 12V integrierter Verpolungsschutz programmierbare Ladealgorithmen 98% Wirkungsgrad56,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
-
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **


Warum sind 15a^2 und 15a gleich?
15a^2 und 15a sind nicht gleich. 15a^2 bedeutet, dass a mit sich selbst multipliziert und dann mit 15 multipliziert wird, während 15a bedeutet, dass a mit 15 multipliziert wird. Die beiden Ausdrücke haben unterschiedliche Potenzen von a und können daher nicht als gleich betrachtet werden. **
Was ist ein Kleinunternehmer nach 19 UStG?
Ein Kleinunternehmer nach § 19 UStG ist eine Person, die selbstständig eine wirtschaftliche Tätigkeit ausübt und deren Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat. Zudem darf der voraussichtliche Umsatz im laufenden Kalenderjahr 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Es ist wichtig, dass Kleinunternehmer die Umsatzgrenzen im Auge behalten und bei Überschreitung die Regelbesteuerung beantragen. **
Top-Angebote
Produkte zum Begriff Vorsteuerberichtigung-nach-15a-UStG:
-
Vorsteuerberichtigung nach §15a UStG. Anwendung bei Grundstücken und Gebäuden, Taschenbuch von Natalie Müller, GRIN, 978-3-346-78109-3Vorsteuerberichtigung Nach §15a Ustg. Anwendung Bei Grundstücken Und Gebäuden, Taschenbuch Von Natalie Müller, Grin, 978-3-346-78109-3, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fronius 'ECO LIGHT 27.0-3-S + 6x 15A '(0% MwSt §12 III UstG)ECO LIGHT 27.0-3-S + 6x 15A + OVP 1+2 SKU: 0132543 STRANGWECHSELRICHTER FRONIUS ECO LIGHT 27.0-3-S HERSTELLERBEZEICHNUNG: ECO LIGHT 27.0-3-S + 6X Anzahl Stringeingänge (Stk): 6 Display: with display Arc Fault Circuit Interrupter: nein Schnittstelle 1: RS485 AC Nennleistung (kVA): 27,00 Maximale AC-Leistung (kVA): 27,00 topologie: Trafolos Maximale DC Anschlussleistung (kWp): 35,70 Hochsetzsteller: Ja Maximale Eingangsspannung DC (V): 1.000,00 Maximale Mpp-Eingangsspannung (V): 850 Einspeisephasen: 3 Maximaler Eingangsstrom (A): 47,70 Europäischer Wirkungsgrad (%): 98,00 Maximaler Wirkungsgrad (%): 98,30 Gehäuseschutzklasse (IP): IP66 Anzahl Mpp-Tracker: 1 Minimale Mpp-Eingangsspannung (V): 580 Hersteller: Fronius Intrastat Warennummer: 85044086 Hersteller Artikelbezeichnung: Fronius ECO 27.0-3-S Länge (mm): 725 Höhe (mm): 225 Breite (mm): 510 Gewicht (kg): 35,70 Garantiegeber: Fronius Produktgarantie (Jahre): 2 15A + OVP 1+22405,60 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Fronius 'ECO 27.0-3-S + 6x 15A + OVP '(0% MwSt §12 III UstG)ECO 27.0-3-S + 6x 15A + OVP 1+2 SKU: 0146540 STRANGWECHSELRICHTER FRONIUS ECO 27.0-3-S HERSTELLERBEZEICHNUNG: ECO 27.0-3-S + 6X 15A + OVP 1+2 Anzahl Stringeingänge (Stk): 6 Display: with display Arc Fault Circuit Interrupter: nein Schnittstelle 1: RS485 AC Nennleistung (kVA): 27,00 Maximale AC-Leistung (kVA): 27,00 Topologie: Trafolos Maximale DC Anschlussleistung (kWp): 35,70 Hochsetzsteller: Ja Maximale Eingangsspannung DC (V): 1.000,00 Maximale Mpp-Eingangsspannung (V): 850 Einspeisephasen: 3 Maximaler Eingangsstrom (A): 47,70 Europäischer Wirkungsgrad (%): 98,00 Maximaler Wirkungsgrad (%): 98,30 Gehäuseschutzklasse (IP): IP66 Anzahl Mpp-Tracker: 1 Minimale Mpp-Eingangsspannung (V): 580 Hersteller: Fronius Intrastat Warennummer: 85044086 Hersteller Artikelbezeichnung: Fronius ECO 27.0-3-S Hersteller Artikelnummer: 4,210,057,040 + Länge (mm): 725 Höhe (mm): 225 Breite (mm): 510 Gewicht (kg): 35,700 Garantiegeber: Fronius Produktgarantie (Jahre): 22549,15 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Amann, Manfred: Werdenfelser Land / Zugspitz-RegionWerdenfelser Land / Zugspitz-Region , "Wer einmal hier war, kommt immer wieder!" Diese Überzeugung war maßgebend, immer wieder ins Werdenfelser Land zu fahren. Die Vielfalt der Landschaft mit ihren Naturschönheiten, das breit gefächerte Angebot an Freizeitmöglichkeiten sowie die Heimatverbundenheit der Menschen und ihre Einstellung zu ihrer Geschichte und zu den Traditionen hat uns schließlich dazu bewogen, die vielen wunderbaren Erlebnisse festzuhalten und ein wenig zu ergründen, wo denn die Ursachen dafür liegen, dass hier Deutschlands beliebteste Urlaubsregion ist. Entstanden ist eine Hommage an Land und Leute, ein Bild- und Textband, der sich zur Vorbereitung einer Urlaubsreise, zur Orientierung vor Ort und als Andenken gleichermaßen eignet. Einheimischen verschafft es einen differenzierten Überblick über die Schönheiten ihrer Heimat und über all das, was das Werdenfelser Land und seine Menschen vom übrigen Bayern abhebt. Wir haben zusammengetragen, was aus unserer Sicht das Werdenfelser Land ausmacht. Mit rund 590 aussagekräftigen Fotos und erzählenden und erklärenden Texten wird auf über 230 Seiten ein facettenreicher Eindruck von der gesamten Zugspitz-Region in den Grenzen des Landkreises Garmisch-Partenkirchen vermittelt. Das Buch führt durch die Landschaft und beschreibt sie, es erzählt die Geschichte mit einem Extra-Kapitel zu König Ludwig II., informiert über Kunsthandwerk früher und heute und zeigt das Brauchtumsjahr, um dann die vier Regionen (Talschaften) Blaues Land, Alpenwelt Karwendel, Zugspitzland und Ammergauer Alpen mit ihren Sehenswürdigkeiten und Besonderheiten vorzustellen. Jedem der 22 Märkte und Gemeinden ist mindestens eine Doppelseite mit Hinweisen auf Geschichte, Sehenswertes, Freizeitmöglichkeiten und besondere Ereignisse im Jahreslauf gewidmet. Vom lieben Gott gestreichelt Werdenfelser Land Zugspitz-Region Alpenwelt Karwendel Ammergauer Alpen Das Blaue Land Zugspitzland , Einspritzanlagen & Teile > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 201010, Produktform: Kartoniert, Autoren: Amann, Manfred~Mayer, Hubert, Auflage: 10001, Auflage/Ausgabe: 1. Auflage, Abbildungen: 600, Keyword: Ammergauer Alpen; Blaues Land; Garmisch-Partenkirchen; Karwendel; Werdenfelser Land; Zugspitze, Fachschema: Deutschland / Bildband~Zugspitze~Garmisch-Partenkirchen, Region: Deutschland, Warengruppe: HC/Bildbände/Deutschland, Fachkategorie: Orte und Menschen: Sachbuch, Bildbände, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Plenk Berchtesgaden, Verlag: Plenk Berchtesgaden, Verlag: Plenk Berchtesgaden GmbH & Co. KG, Verlag, Länge: 295, Breite: 231, Höhe: 15, Gewicht: 1276, Produktform: Kartoniert, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Seitenzahl: nicht pagniert, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
Ähnliche Suchbegriffe für Vorsteuerberichtigung-nach-15a-UStG
-
Victron MPPT 75/15 0% MwSt §12 III UstG BlueSolar Laderegler 12/24V 15AVictron Energy BlueSolar MPPT 75/15 – Zuverlässiger Solar-Laderegler für maximale EnergieausbeuteUltra-schnelles Maximum Power Point Tracking (MPPT)Das besonders schnelle MPPT-System erhöht den Energieertrag bei wechselnden Lichtverhältnissen um bis zu 30 Prozent im Vergleich zu herkömmlichen PWM-Reglern. Damit wird auch bei bewölktem Himmel die verfügbare Sonnenenergie optimal genutzt. :contentReferenceIntelligentes Batteriemanagement mit Battery LifeDer integrierte Algorithmus überwacht kontinuierlich den Ladezustand der Batterie, schützt sie vor Tiefentladung und sorgt durch regelmäßige Vol...42,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron MPPT 100/15 0% MwSt §12 III UstG SmartSolar Laderegler 12/24V 15ASolar Laderegler 15A von Victron Energy mit Bluetooth Der Laderegler 100/15 ist ein bluetooth-fähiger MPP (Maximum Power Point) Tracker. Sie können Ihr Smartphone einfach über die kostenlose Victron Connect App mit dem Laderegler verbinden. Durch seine Schnelligkeit optimiert der MPPT den Energieertrag Ihrer Solaranlage bei Änderungen der Lichtintensität Vorteile: 880W maximale PV Leistung bei 24V, 440W bei 12V integrierter Verpolungsschutz programmierbare Ladealgorithmen 98% Wirkungsgrad56,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT AM-72X72/15A AM-72X72/15A Analog-Einbaumessgerät AM-72X72/15A 15A DreheisenAnaloges Einbau-messgerät Für Den Klassischen Schalttafeleinbau Mit Genormten Abmessungen. Ideal Zur Erstbestückung Oder Als Ersatzteil Einsetzbar. Lieferumfang: Befestigungsklammern Datenblatt.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
-
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
-
Warum sind 15a^2 und 15a gleich?
15a^2 und 15a sind nicht gleich. 15a^2 bedeutet, dass a mit sich selbst multipliziert und dann mit 15 multipliziert wird, während 15a bedeutet, dass a mit 15 multipliziert wird. Die beiden Ausdrücke haben unterschiedliche Potenzen von a und können daher nicht als gleich betrachtet werden. **
-
Was ist ein Kleinunternehmer nach 19 UStG?
Ein Kleinunternehmer nach § 19 UStG ist eine Person, die selbstständig eine wirtschaftliche Tätigkeit ausübt und deren Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht überstiegen hat. Zudem darf der voraussichtliche Umsatz im laufenden Kalenderjahr 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Es ist wichtig, dass Kleinunternehmer die Umsatzgrenzen im Auge behalten und bei Überschreitung die Regelbesteuerung beantragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.